
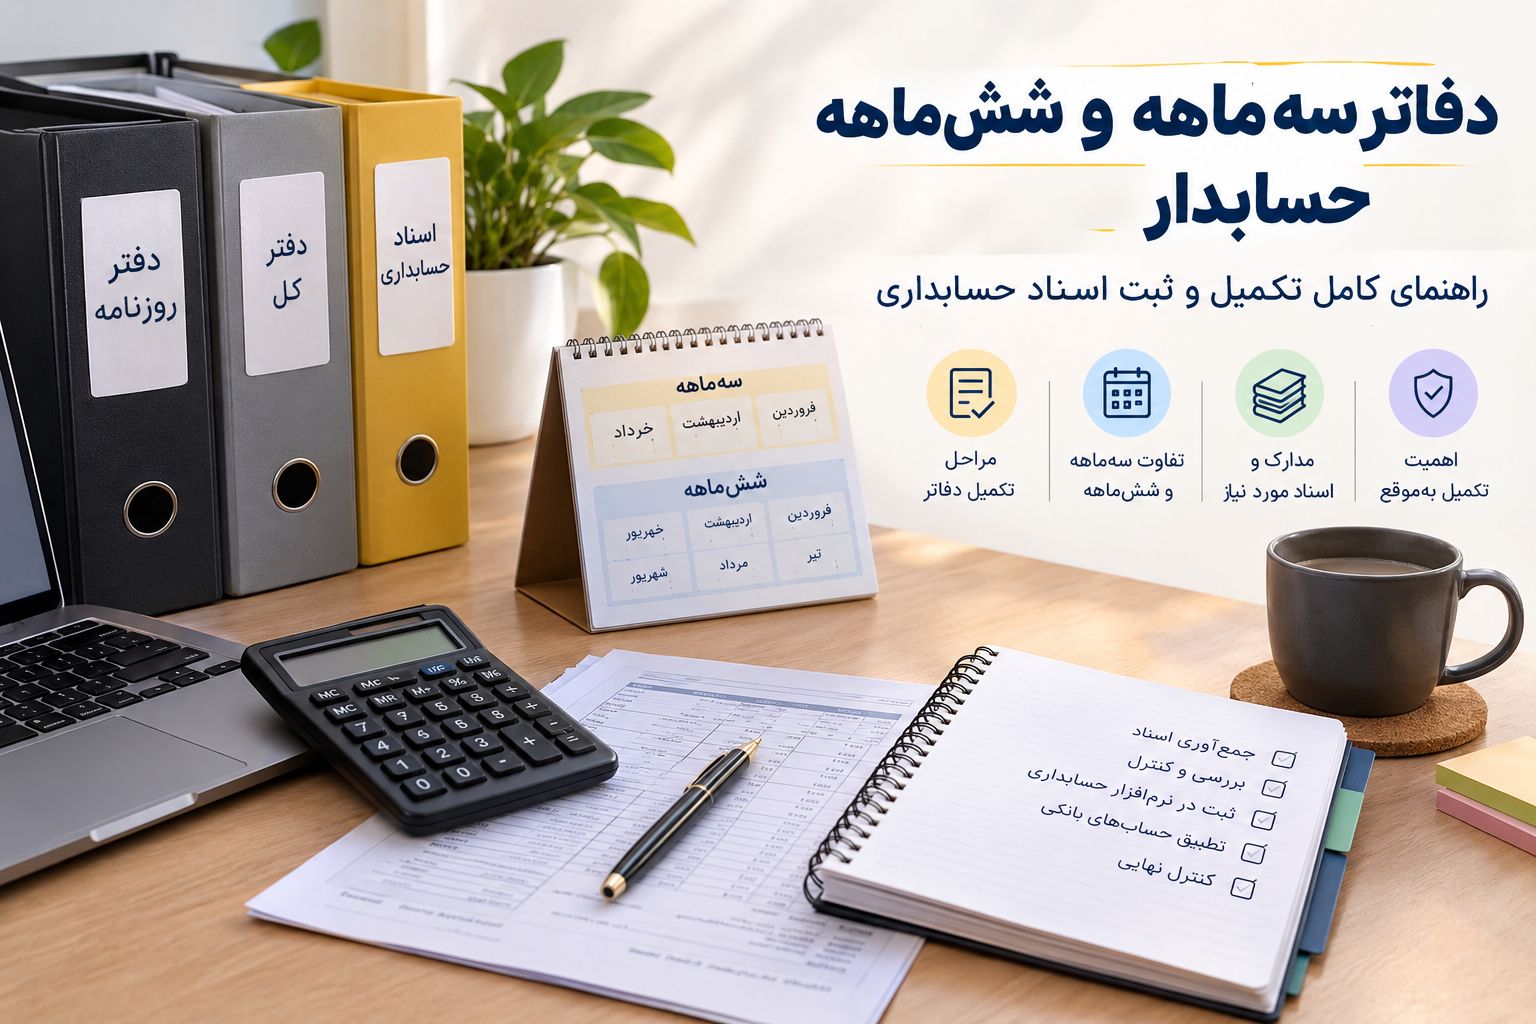
دفاتر سهماهه و ششماهه چیست؟ راهنمای تکمیل دفاتر حسابداری
یکی از کارهایی که بسیاری از شرکتها و صاحبان کسبوکار در طول سال با آن روبهرو هستند، ثبت و تکمیل اسناد حسابداری و دفاتر مربوط به فعالیتهای مالی است. گاهی به این کار در بین حسابداران و صاحبان کسبوکار، «تکمیل دفاتر سهماهه» یا «دفاتر ششماهه» گفته میشود.
اما منظور از دفاتر سهماهه و ششماهه دقیقاً چیست و حسابدار برای تکمیل آنها باید چه مراحلی را انجام دهد؟
دفاتر سهماهه و ششماهه به چه معناست؟
دفاتر سهماهه و ششماهه، عنوان رسمی و جداگانهای برای دفاتر قانونی نیستند؛ بلکه این اصطلاح معمولاً برای مشخص کردن بازه زمانی اسناد و عملیات مالی ثبتشده در دفاتر حسابداری استفاده میشود.
برای مثال، وقتی حسابدار اسناد مالی یک شرکت را از ابتدای فروردین تا پایان خرداد بررسی و ثبت میکند، ممکن است در محیط کاری از عبارت «تکمیل سهماهه اول» استفاده شود.
به همین شکل، ثبت و بررسی عملیات مالی از ابتدای سال تا پایان شهریور، معمولاً به عنوان تکمیل ششماهه اول سال شناخته میشود.
دفاتر قانونی شرکتها، از جمله دفتر روزنامه و دفتر کل، تابع مقررات مربوط به خود هستند و نباید «سهماهه» یا «ششماهه» را به عنوان نوع مستقل دفتر قانونی در نظر گرفت.
حسابدار برای تکمیل دفاتر سهماهه چه کارهایی انجام میدهد؟
برای تکمیل عملیات حسابداری یک دوره سهماهه، حسابدار معمولاً باید ابتدا اسناد و مدارک مالی مربوط به دوره را جمعآوری و بررسی کند.
مهمترین این مدارک شامل موارد زیر است:
فاکتورهای خرید و فروش
رسیدها و پرداختهای بانکی
اسناد دریافت و پرداخت
هزینههای جاری شرکت
اسناد مربوط به حقوق و دستمزد
اسناد بیمه و مالیات حقوق
قراردادها و سایر مدارک مالی
گردش حسابهای بانکی
اسناد مربوط به داراییها و بدهیهای شرکت
اسناد مرتبط با معاملات و صورتحسابهای الکترونیکی
بعد از جمعآوری مدارک، عملیات مالی باید به شکل صحیح در سیستم حسابداری ثبت شود.
مراحل تکمیل دفاتر ششماهه
در دوره ششماهه، حجم اطلاعات مالی بیشتر است و کنترل دقیق اسناد اهمیت بیشتری پیدا میکند.
یک روند معمول برای تکمیل حسابداری ششماهه شامل این مراحل است:
۱. جمعآوری اسناد
تمام اسناد مالی مربوط به شش ماه نخست سال باید جمعآوری و دستهبندی شوند.
۲. بررسی اسناد
حسابدار باید کنترل کند که اسناد دارای اطلاعات لازم باشند و مبالغ ثبتشده با مدارک و گردش حسابها مطابقت داشته باشند.
۳. ثبت اسناد حسابداری
پس از بررسی، رویدادهای مالی در نرمافزار حسابداری ثبت میشوند.
۴. کنترل حسابهای بانکی
یکی از مهمترین مراحل، تطبیق گردش حسابهای بانکی با ثبتهای حسابداری است. اختلاف میان مانده بانک و حساب ثبتشده در سیستم باید بررسی و علت آن مشخص شود.
۵. کنترل حساب اشخاص
مانده حساب مشتریان، فروشندگان، کارکنان و سایر اشخاص باید بررسی شود تا ثبتهای ناقص یا اشتباه مشخص شود.
۶. کنترل حسابهای مالیاتی
حسابدار باید اطلاعات مربوط به مالیات و تکالیف مالیاتی دوره را نیز بررسی کند تا اطلاعات ثبتشده در حسابداری با اطلاعات ارائهشده در تکالیف مربوطه مغایرت نداشته باشد.
۷. کنترل نهایی
در پایان، تراز حسابها، مانده حسابها و ثبتهای انجامشده بررسی میشوند تا اشتباهات احتمالی قبل از پایان سال شناسایی و اصلاح شوند.
چرا تکمیل بهموقع دفاتر و اسناد اهمیت دارد؟
به تأخیر انداختن ثبت اسناد مالی میتواند کار حسابدار را در پایان سال بسیار دشوار کند.
وقتی اسناد چندین ماه به صورت انباشته باقی میمانند، احتمال بروز مشکلاتی مانند موارد زیر افزایش پیدا میکند:
گم شدن یا ناقص بودن اسناد
فراموش شدن برخی معاملات
ثبت اشتباه تاریخ یا مبلغ
مغایرت حساب بانک با دفاتر
باقی ماندن حسابهای نامشخص
افزایش حجم کار در پایان سال
دشوار شدن تهیه گزارشهای مالی و مالیاتی
به همین دلیل بهتر است عملیات حسابداری به صورت منظم و در فاصله زمانی مناسب انجام شود و تکمیل دفاتر به ماههای پایانی سال موکول نشود.
تفاوت تکمیل سهماهه و ششماهه
تفاوت اصلی این دو، در بازه زمانی و حجم اطلاعات مورد بررسی است.
در دوره سهماهه، حسابدار معمولاً اطلاعات سه ماه را بررسی و ثبت میکند؛ اما در دوره ششماهه، عملیات مالی شش ماه نخست سال مورد بررسی قرار میگیرد.
هرچه دوره طولانیتر باشد، کنترل اسناد، مغایرتگیری حسابها و پیدا کردن ثبتهای ناقص نیز اهمیت بیشتری پیدا میکند.
آیا میتوان دفاتر را فقط در پایان سال تکمیل کرد؟
بهتر است عملیات حسابداری به صورت منظم و مستمر انجام شود. نگهداری اسناد برای مدت طولانی و ثبت یکجای آنها در پایان سال، علاوه بر افزایش احتمال اشتباه، کنترل حسابها را نیز دشوار میکند.
حسابدار حرفهای معمولاً اسناد را به صورت دورهای بررسی و ثبت میکند و در پایان هر دوره نیز کنترلهای لازم را انجام میدهد.
و در نهایت
«دفاتر سهماهه» و «دفاتر ششماهه» بیشتر یک اصطلاح کاری برای اشاره به ثبت و تکمیل عملیات حسابداری در بازههای سهماهه و ششماهه هستند و نباید آنها را با انواع رسمی دفاتر قانونی اشتباه گرفت.
تکمیل منظم اسناد، ثبت صحیح معاملات، تطبیق حسابهای بانکی، کنترل حساب اشخاص و بررسی اطلاعات مالیاتی باعث میشود وضعیت مالی مجموعه در طول سال شفافتر باشد و حسابدار نیز در زمان تهیه گزارشها و انجام تکالیف پایان سال با حجم زیادی از اسناد ناقص و ثبتنشده مواجه نشود.
در نهایت، نظم در ثبت و نگهداری اسناد مالی یکی از مهمترین اصول کار حسابداری است؛ حسابداری خوب فقط ثبت اعداد نیست، بلکه ایجاد یک تصویر دقیق و قابل اتکا از وضعیت مالی کسبوکار است.


